Mit dem beschleunigten globalen Wandel hin zu erneuerbaren Energien sind neue Energiespeichersysteme (ESS) zu einer entscheidenden Grundlage für die Stabilisierung grüner Stromnetze geworden. In der zweiten Jahreshälfte 2025 erlebt die Energiespeicherbranche einen explosionsartigen Aufschwung, doch die Lieferkette gerät unter Druck – Lithium-Batteriezellen, die Kernkomponente von ESS, sind stark knapp.
📈 Steigende Nachfrage trifft auf Kapazitätsengpässe
Laut CNESA werden die weltweiten Neuinstallationen von Energiespeichern im Jahr 2025 voraussichtlich 520 GWh übersteigen , was einem Wachstum von über 60 % gegenüber dem Vorjahr entspricht. Anwendungen wie die Speicherung in Privathaushalten, die Speicherung in Gewerbe und Industrie (G&I) sowie die netzseitige Frequenzregelung expandieren rasant.
Die Produktion von Speicherzellen konnte jedoch nicht Schritt halten. Die meisten führenden Lithiumzellenhersteller berichten mittlerweile von Auftragseingängen bis zum ersten Quartal 2026 , Lieferverzögerungen gehören nun der Vergangenheit an. Das Ungleichgewicht zwischen Angebot und Nachfrage treibt die Branche in eine, wie Experten es nennen, „ Batteriezellenknappheit “ .
🔍 Quotensysteme entstehen inmitten von Lieferengpässen
Aufgrund von Produktionsengpässen priorisieren Batteriehersteller zunehmend Großkunden und führen quotenbasierte Zuteilungssysteme ein. Führende Anbieter von Energiespeichersystemen (ESS) erhalten eine garantierte Zellversorgung, während kleinere Systemintegratoren mit Preiserhöhungen, längeren Lieferzeiten oder sogar Projektstornierungen konfrontiert werden.
Anders als bei Batterien für Elektrofahrzeuge, die auf hohe Energiedichte und schnelle Innovationen abzielen, stehen bei LiFePO₄-Zellen für Energiespeicher Sicherheit, Langlebigkeit und eine stabile Massenproduktion im Vordergrund. Dies hat dazu geführt, dass prismatische LFP-Zellen mit niedriger Entladerate und langer Lebensdauer zu den gefragtesten Komponenten entlang der gesamten Wertschöpfungskette von Energiespeichersystemen gehören.
🌐 Globales Speicherwachstum treibt grenzüberschreitenden Mobilfunkwettbewerb an
-
USA : Der Inflation Reduction Act (IRA) hat umfangreiche Investitionen in Energiespeicher für Privathaushalte und Gewerbebetriebe ausgelöst. Das lokale Angebot an Speicherzellen ist angespannt, da die Nachfrage die inländische Produktion übersteigt.
-
Europa : Schwankende Strompreise haben die Nutzung von Heimspeichern auf ein neues Höchstniveau getrieben, insbesondere in Deutschland, Italien und Spanien.
-
Australien : Hohe Solarstromnutzung und netzunabhängige Anwendungsfälle führen zu einer starken Nachfrage nach skalierbaren, modularen Batteriesystemen.
-
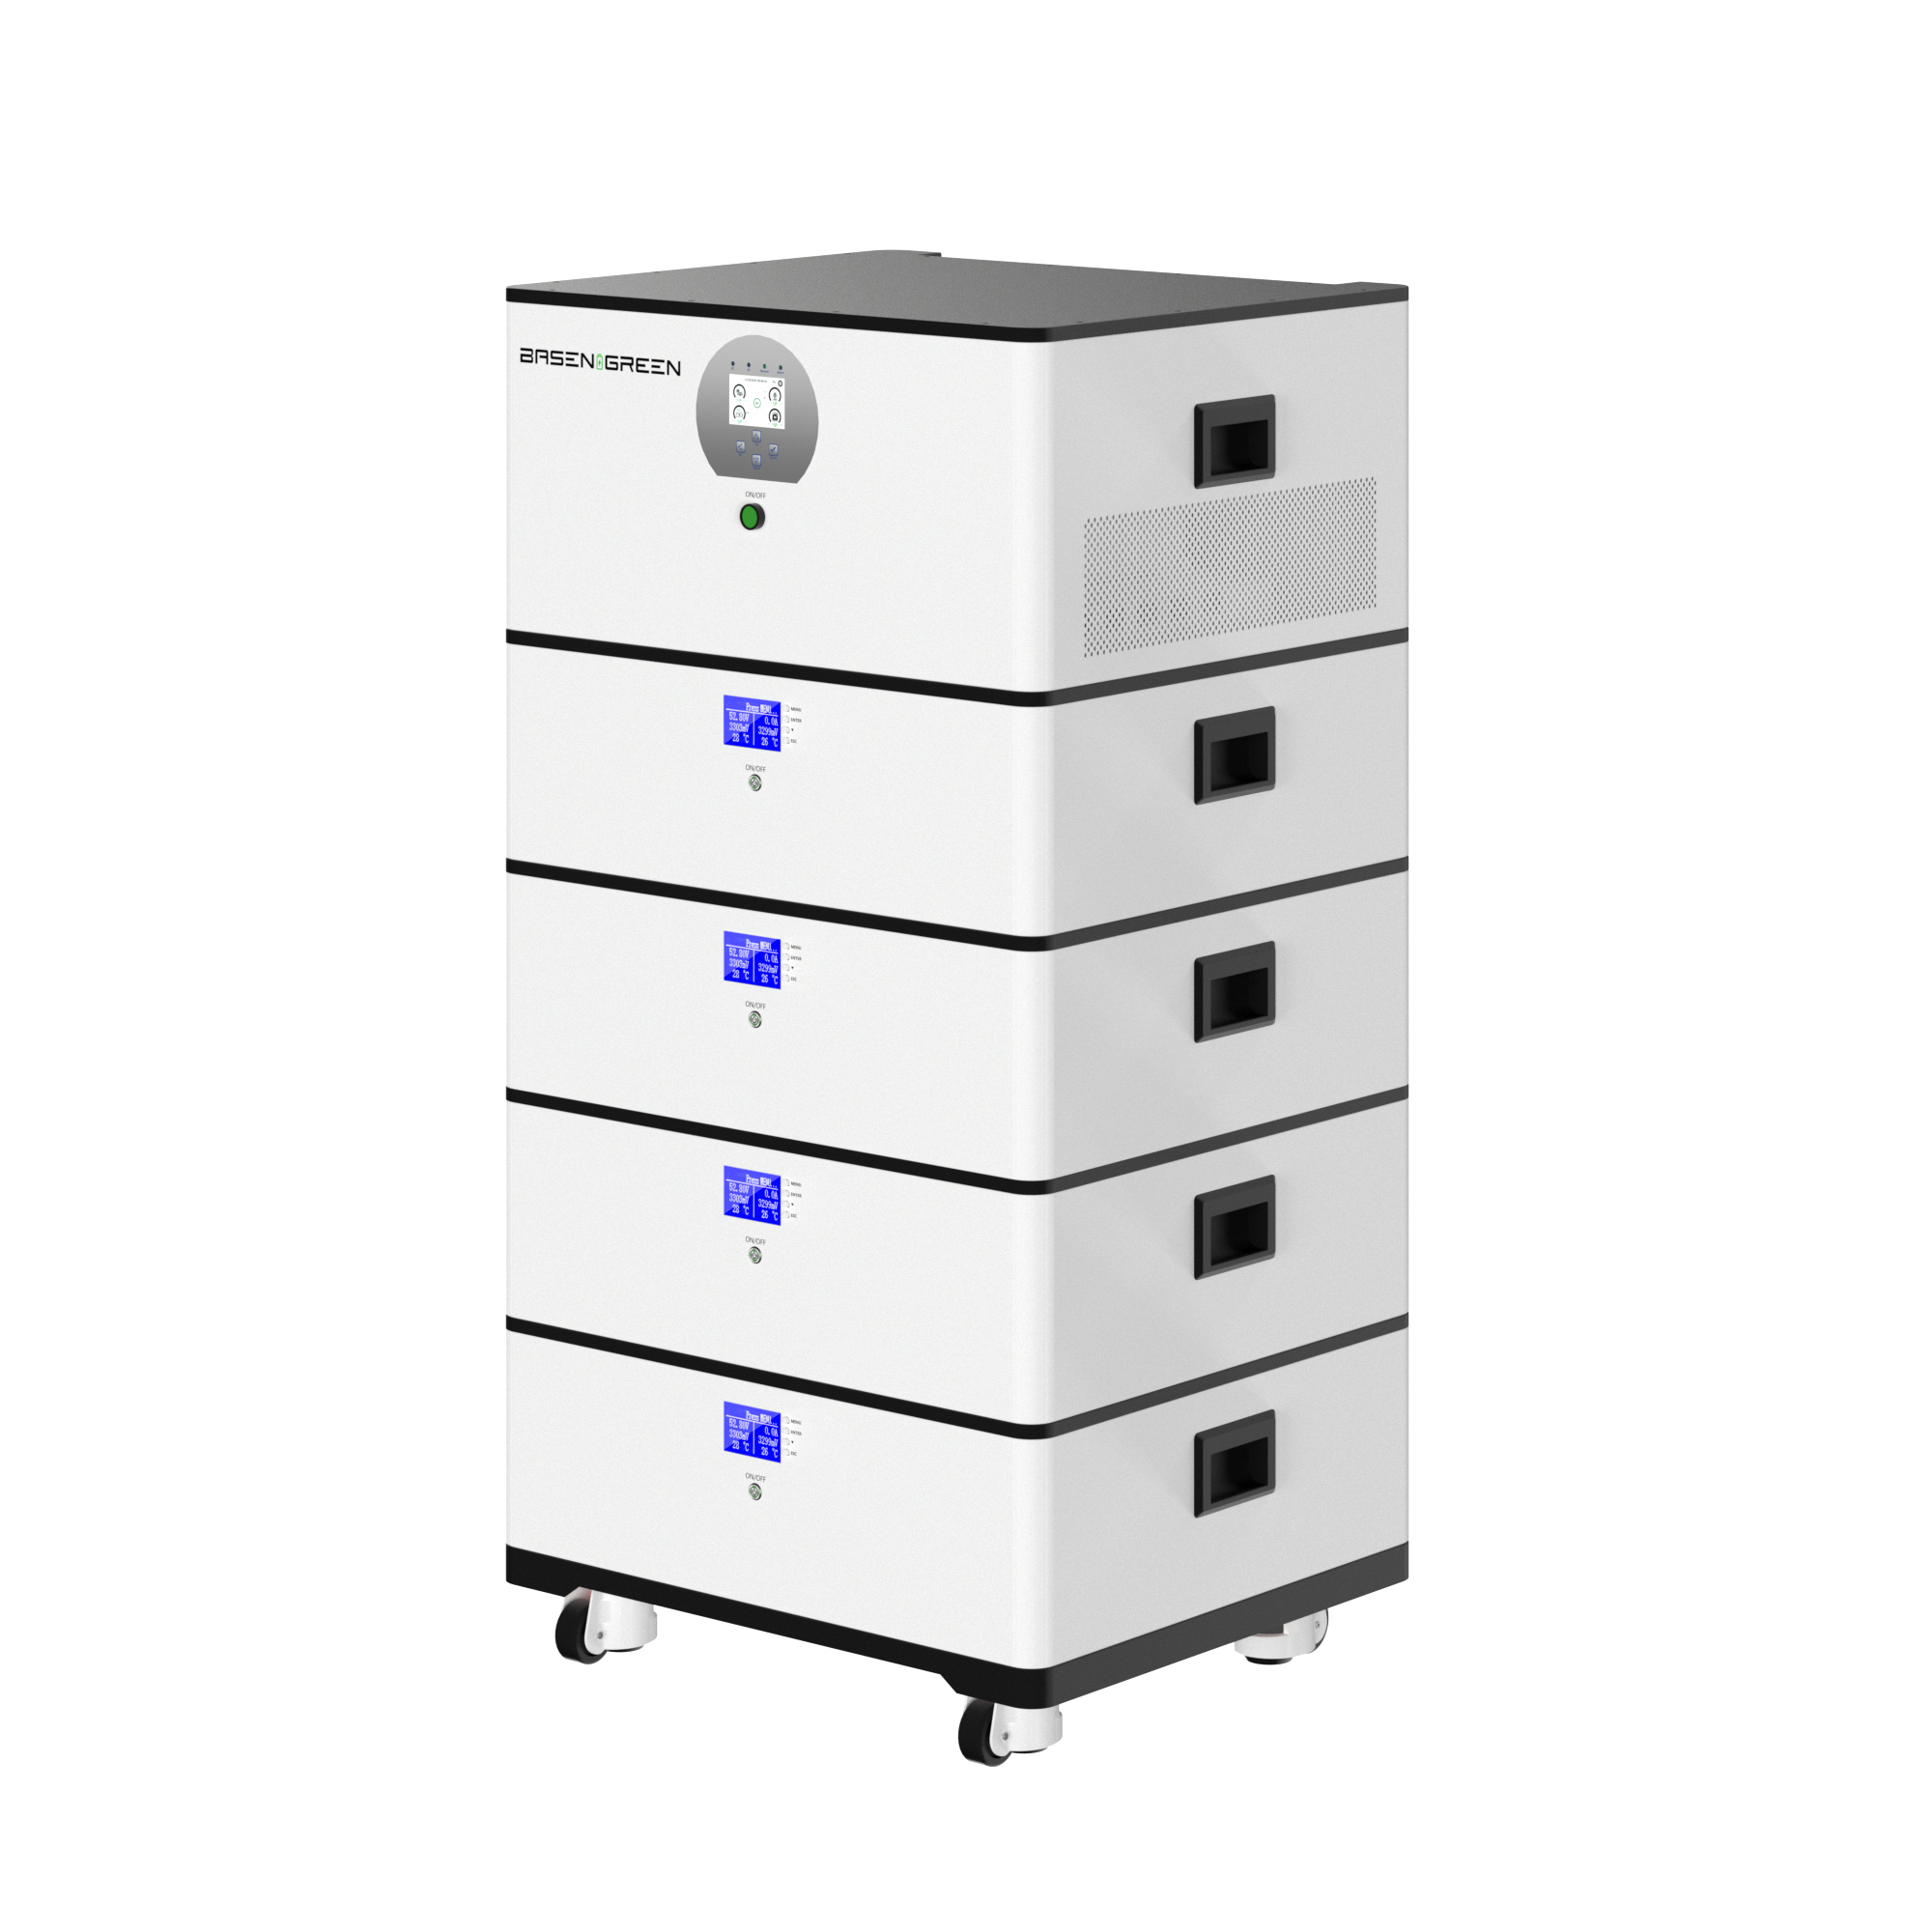
China : Nationale Förderprogramme für netzseitige und kommerzielle Speichersysteme treiben die Nachfrage nach standardisierten, stapelbaren Speicherlösungen an.
In all diesen Märkten wird die Verfügbarkeit von Batteriezellen zum entscheidendsten Faktor für pünktliche Lieferung und Rentabilität.
🚨 Fazit: Der Handymangel ist keine Phase – er ist die neue Normalität
Der anhaltende Mangel an Batteriezellen ist mehr als nur eine vorübergehende Lieferkettenstörung – er stellt einen strukturellen Engpass dar, der durch ein Ungleichgewicht zwischen vorgelagerten Produktionskapazitäten und nachgelagertem Wachstum verursacht wird. Für den Energiespeichersektor ist dieser Mangel sowohl eine Herausforderung als auch ein Wettbewerbsvorteil: Unternehmen mit vorausschauender Planung, flexiblen Produktstrategien und zuverlässigen Liefernetzwerken sind besser gerüstet, um zu überleben und zu wachsen.
In einem sich rasant entwickelnden Markt sind das Verständnis von Zyklen, die Sicherung vorgelagerter Ressourcen und die Verfolgung von Makrotrends entscheidend für den langfristigen Erfolg.