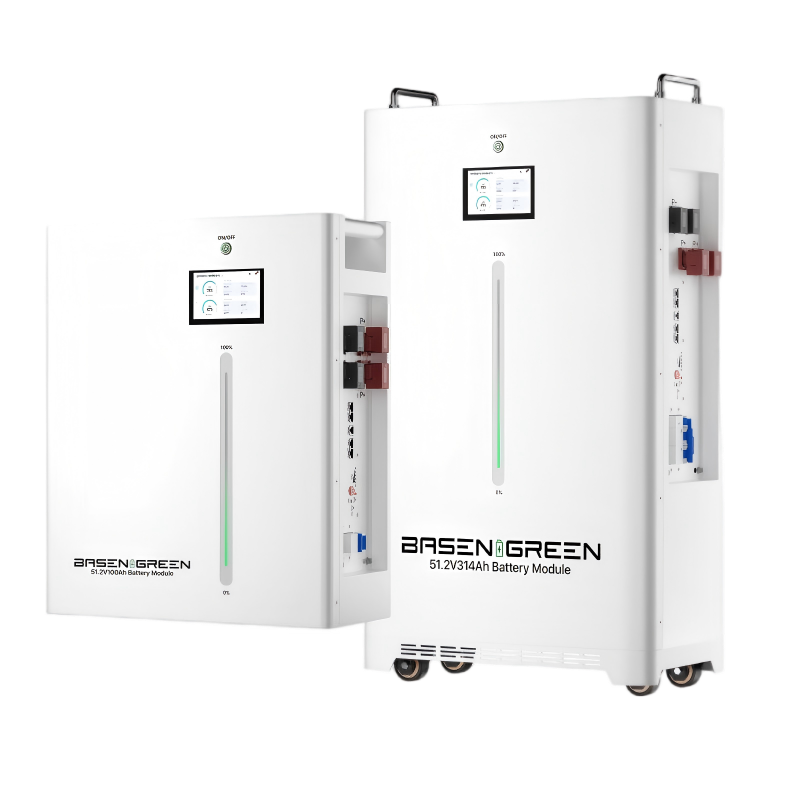
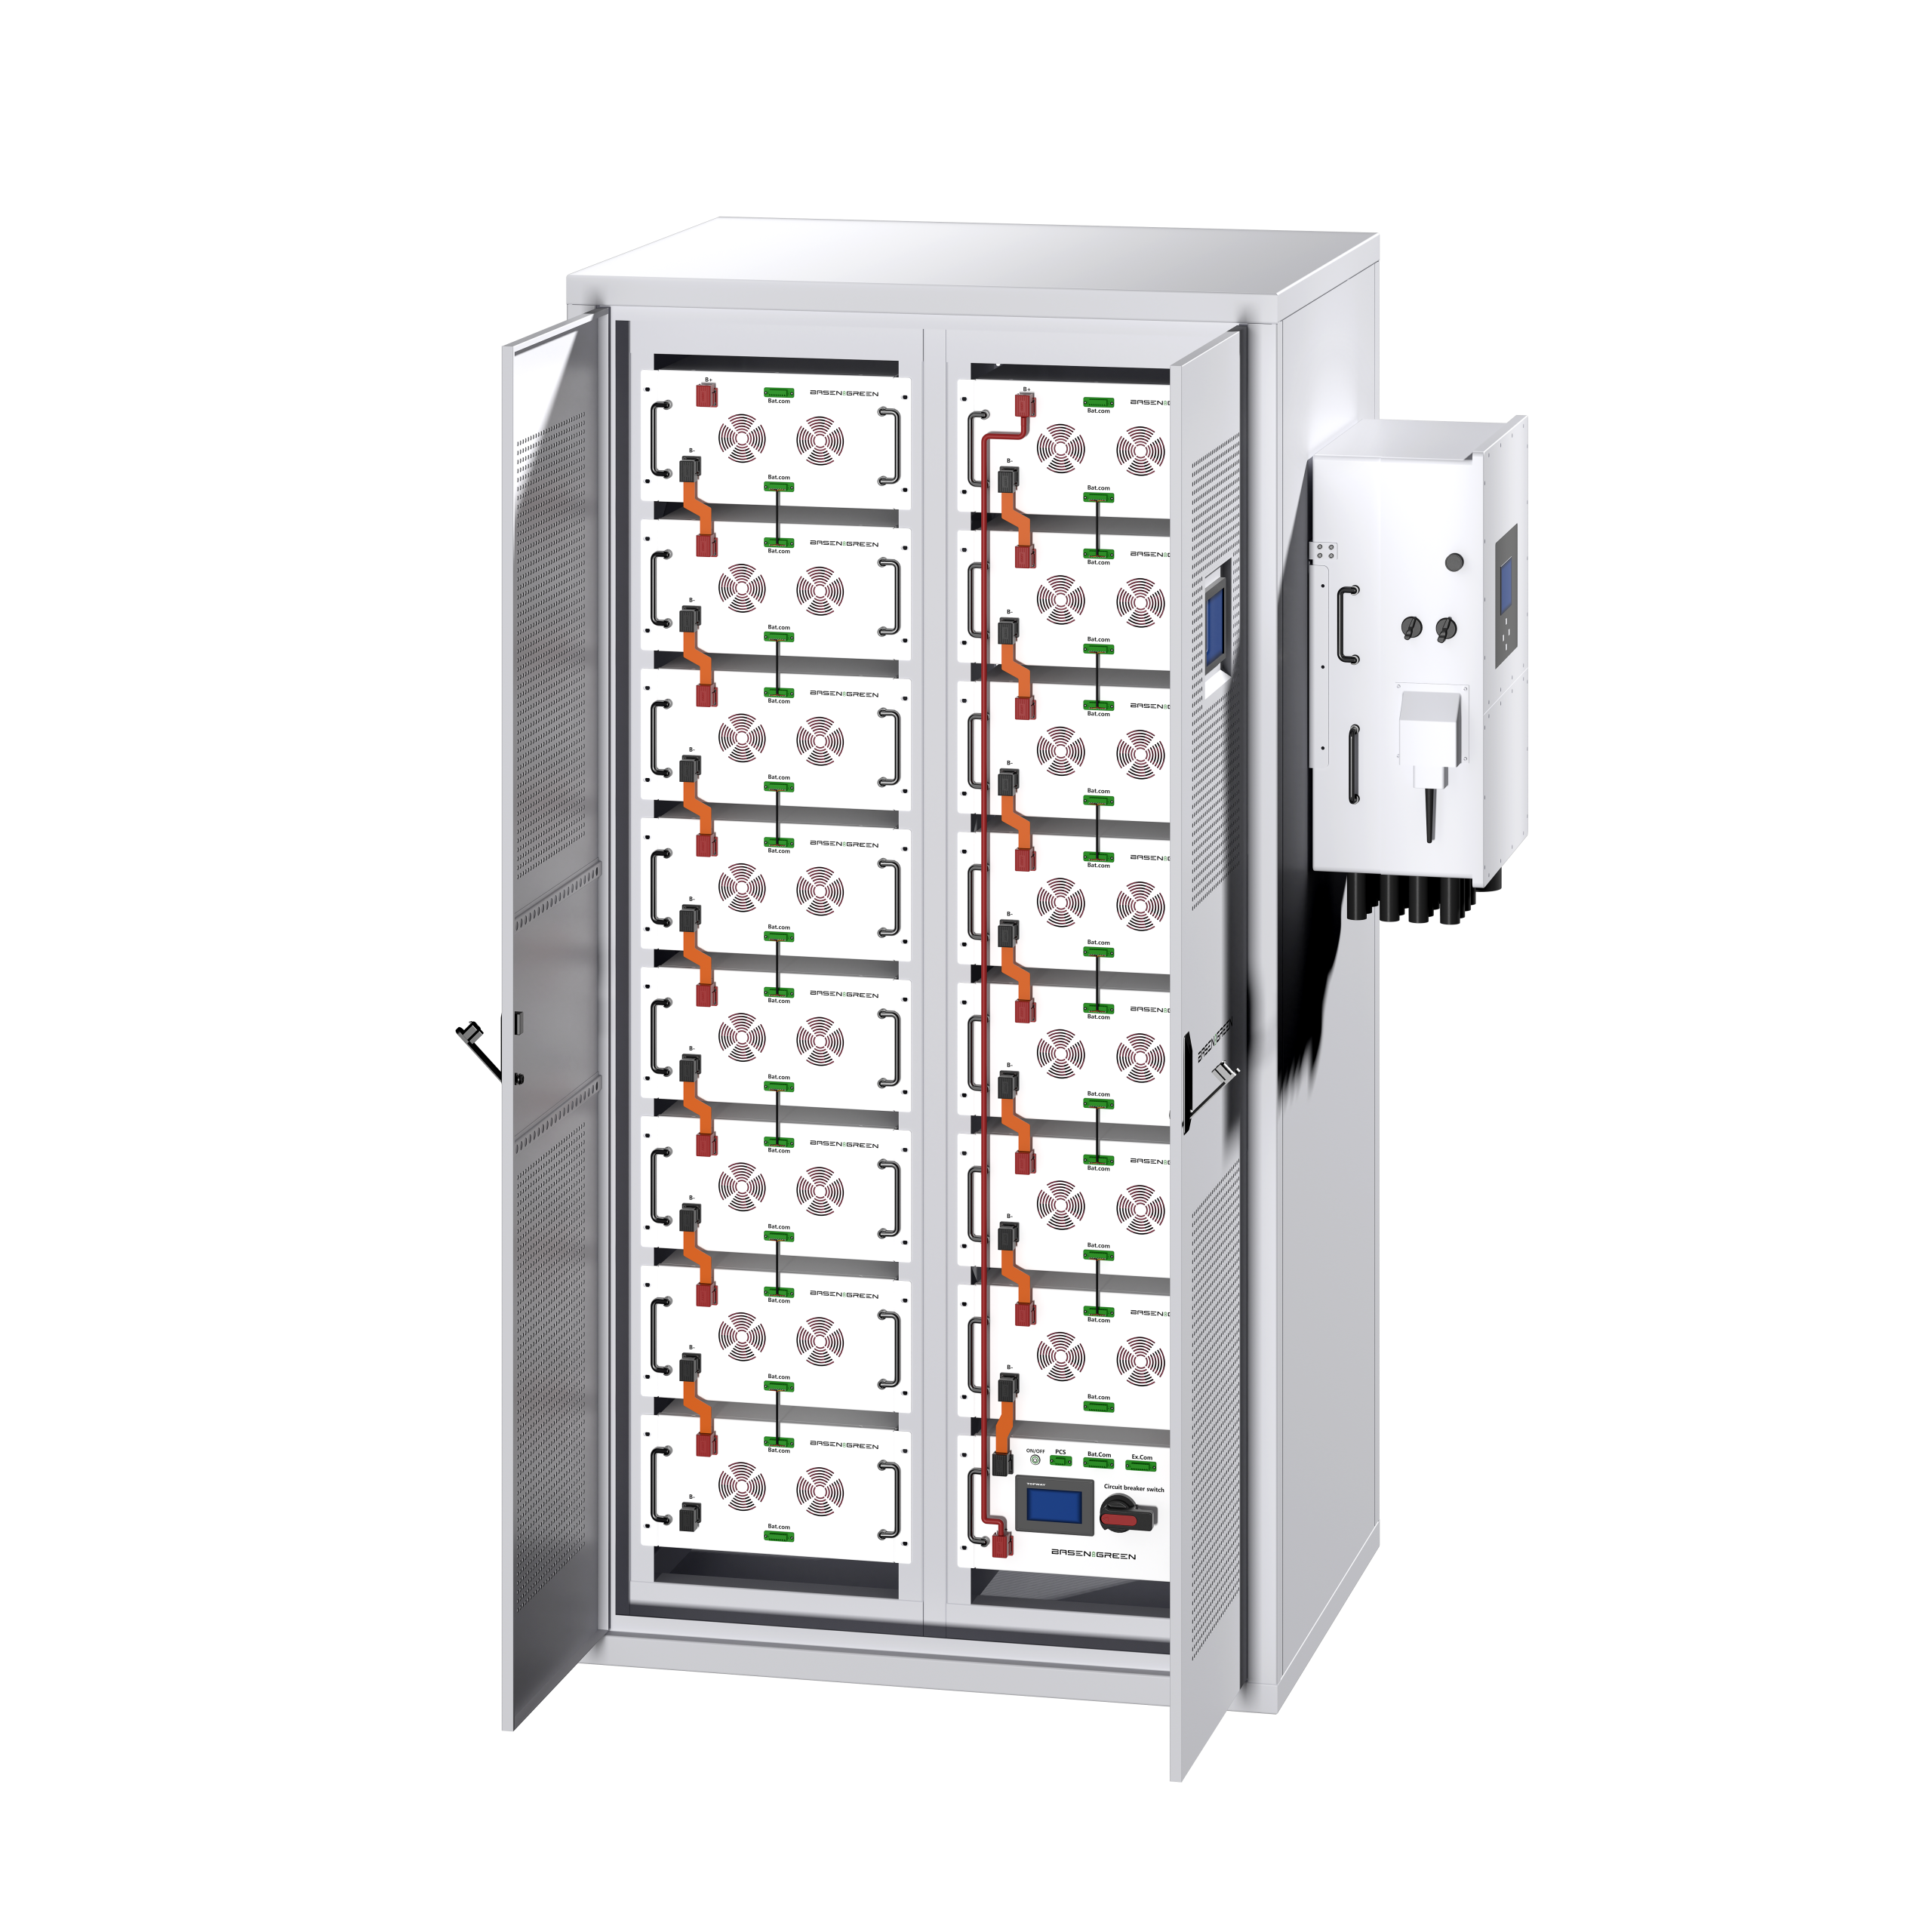
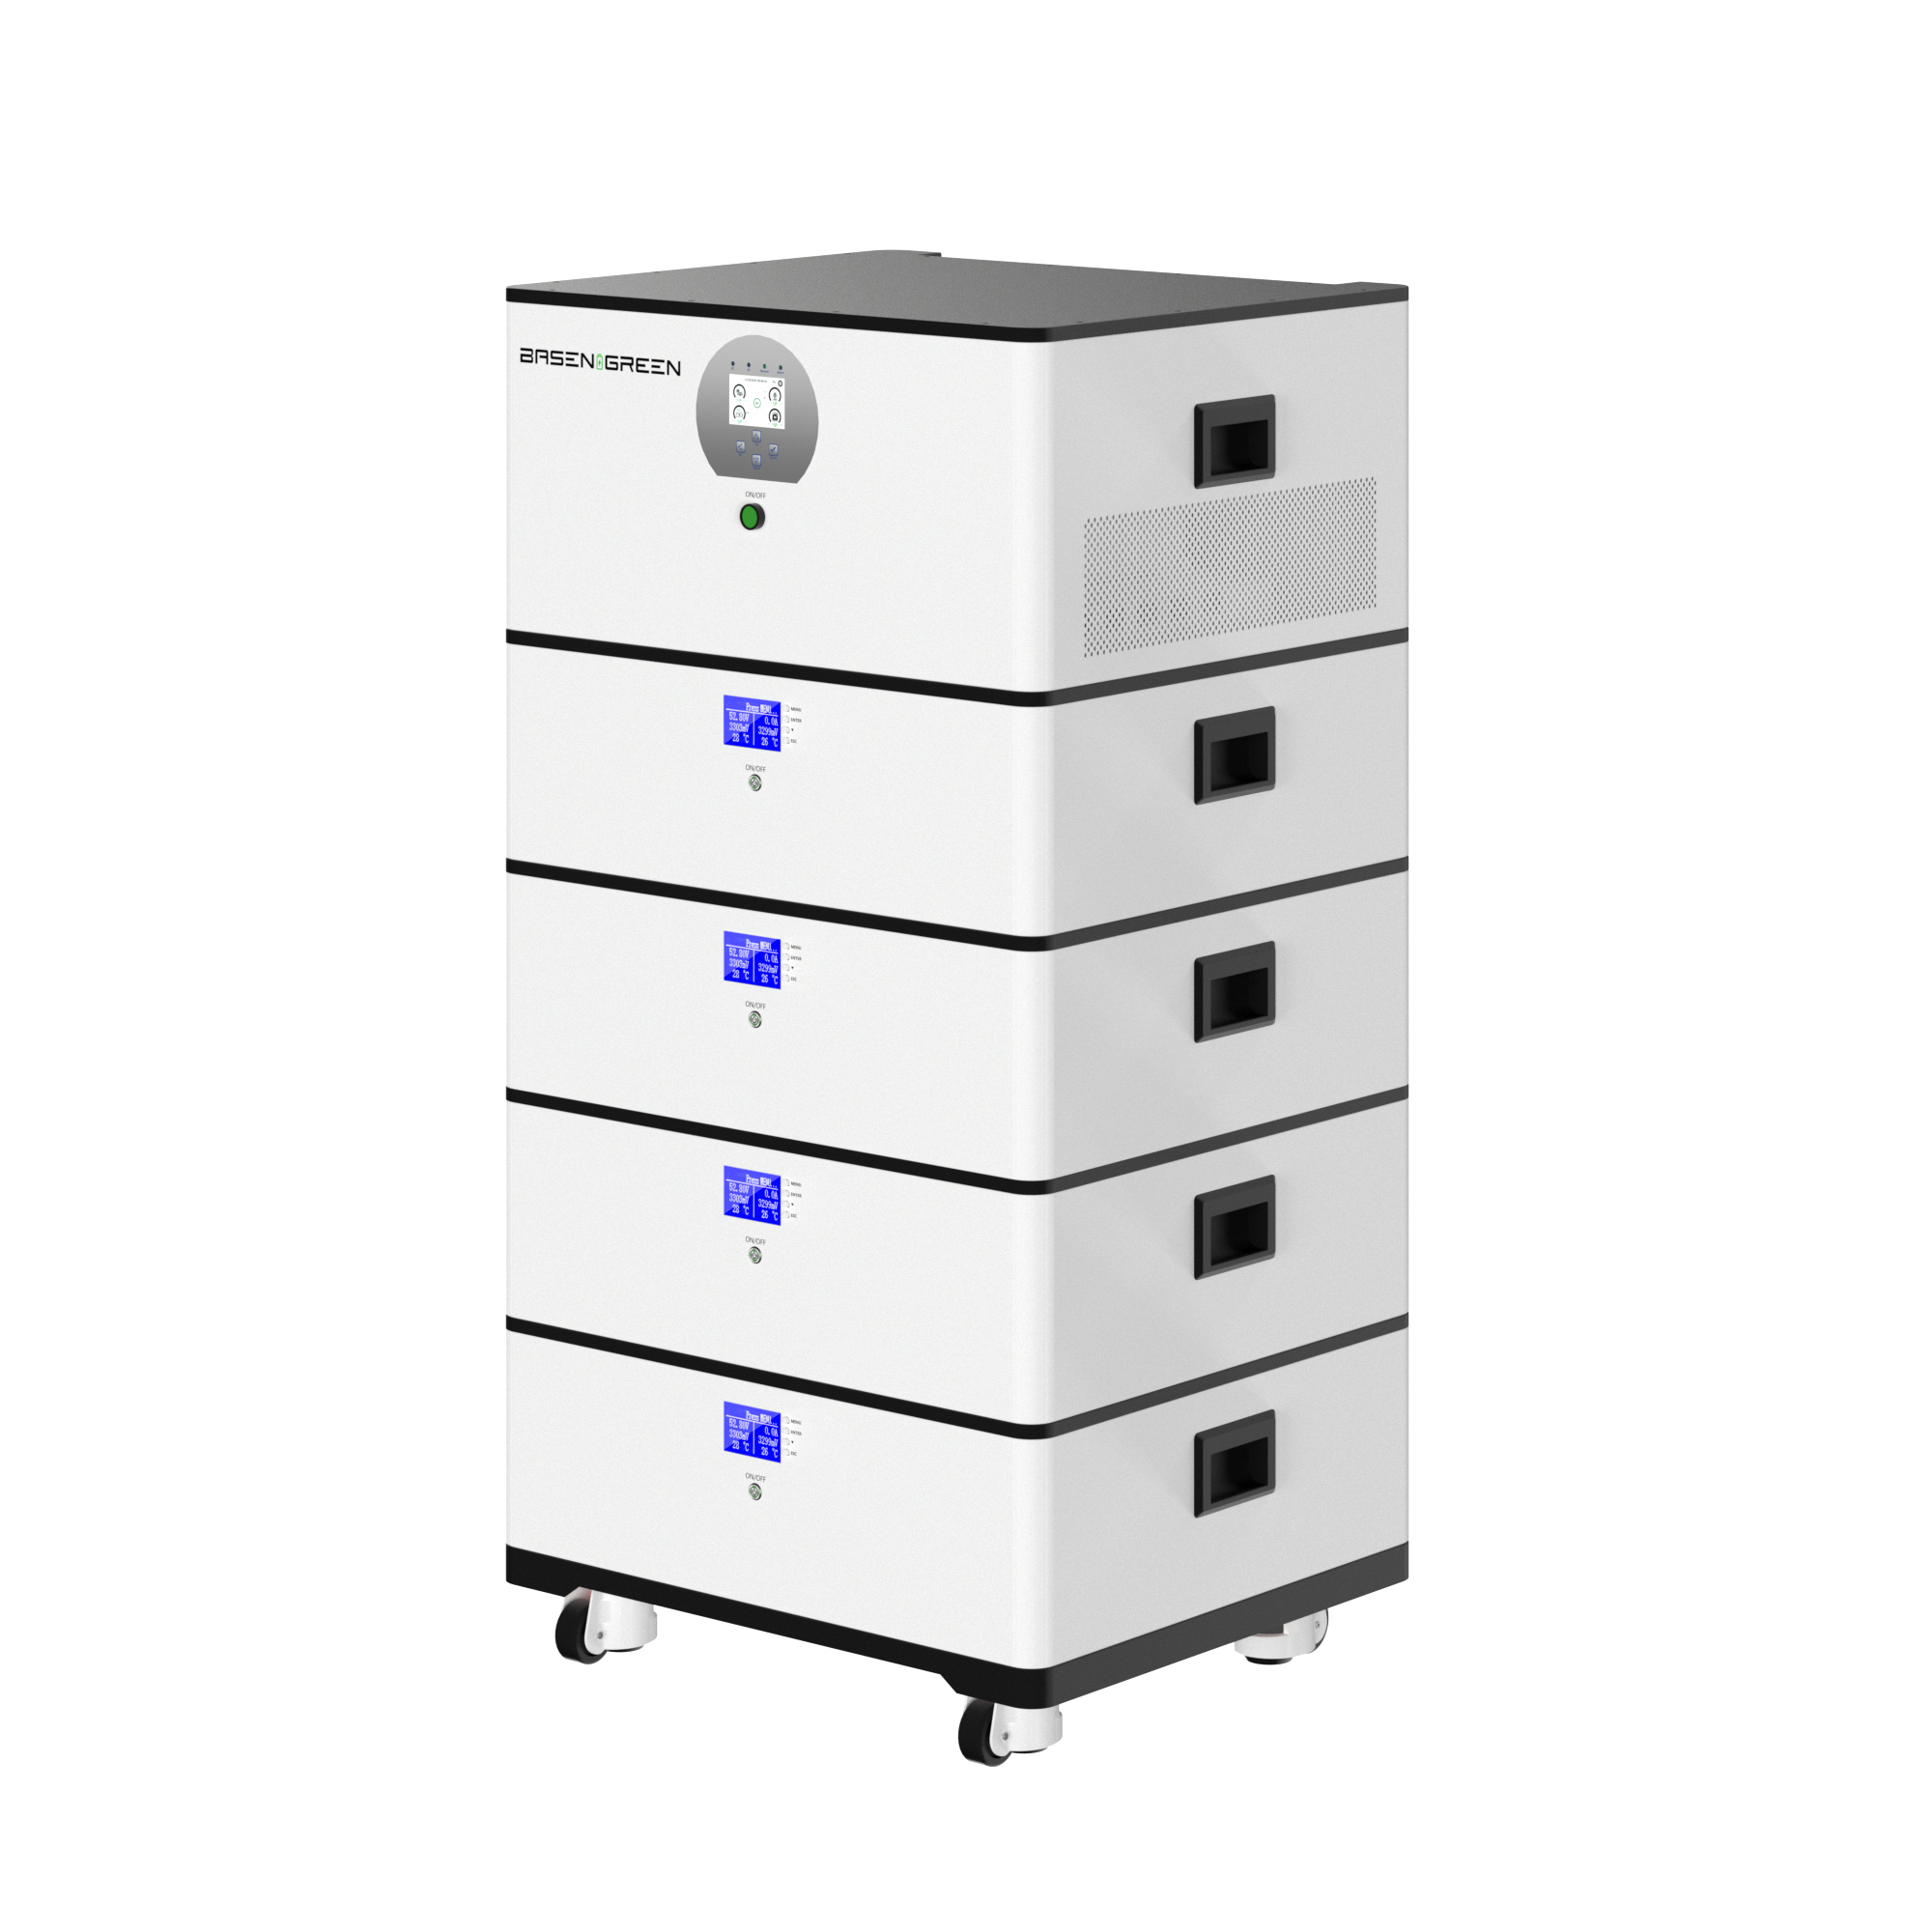
Naarmate de wereldwijde verschuiving naar hernieuwbare energiebronnen versnelt, zijn nieuwe energieopslagsystemen (ESS) een cruciale basis geworden voor de stabilisatie van groene elektriciteitsnetten. In de tweede helft van 2025 zal de energieopslagsector een explosieve groei doormaken, maar de toeleveringsketen ondervindt de gevolgen hiervan: er is een ernstig tekort aan lithiumbatterijcellen, de kerncomponent van ESS.
📈 Toenemende vraag stuit op capaciteitsknelpunt
Volgens CNESA zal de wereldwijde installatie van nieuwe energieopslagsystemen in 2025 naar verwachting de 520 GWh overschrijden , een groei van meer dan 60% ten opzichte van het voorgaande jaar. Toepassingen zoals energieopslag voor woningen, commerciële en industriële opslag (C&I) en frequentieregulering aan het elektriciteitsnet breiden zich snel uit.
De productie van batterijcellen die specifiek voor energieopslag zijn ontworpen, heeft echter geen gelijke tred gehouden. De meeste toonaangevende fabrikanten van lithiumbatterijcellen melden nu dat hun bestellingen tot en met het eerste kwartaal van 2026 volgeboekt zijn , waardoor leveringsvertragingen de nieuwe norm zijn geworden. Het onevenwicht tussen vraag en aanbod duwt de industrie in wat experts een " batterijceltekort " noemen .
🔍 Quotasystemen ontstaan te midden van aanbodbeperkingen
Vanwege productiebeperkingen zijn batterijfabrikanten prioriteit gaan geven aan klanten met grote volumes en hebben ze quotagebaseerde toewijzingssystemen ingevoerd. Toonaangevende ESS-merken zijn verzekerd van cellevering, terwijl kleinere integrators te maken krijgen met prijsverhogingen, langere levertijden of zelfs annulering van projecten.
In tegenstelling tot EV-batterijen, die zich richten op een hoge energiedichtheid en snelle innovatie, geven LiFePO₄-cellen voor energieopslag prioriteit aan veiligheid, een lange levensduur en stabiele massaproductie. Hierdoor zijn prismatische LFP-cellen met een lage ontladingssnelheid en lange levensduur de meest gewilde component in de gehele waardeketen van energieopslagsystemen.
🌐 Wereldwijde opslaggroei stimuleert grensoverschrijdende celconcurrentie
-
Verenigde Staten : De Inflation Reduction Act (IRA) heeft geleid tot grootschalige investeringen in energieopslag voor woningen en bedrijven. De lokale opslagcapaciteit staat onder druk, omdat de vraag het binnenlandse aanbod overtreft.
-
Europa : De volatiele elektriciteitsprijzen hebben de adoptie van energieopslagsystemen voor thuisgebruik naar nieuwe hoogtepunten gestuwd, met name in Duitsland, Italië en Spanje.
-
Australië : De hoge penetratie van zonne-energie en de vele toepassingen buiten het elektriciteitsnet zorgen voor een sterke vraag naar schaalbare, modulaire batterijsystemen.
-
China : Nationaal beleid ter ondersteuning van energieopslag langs het elektriciteitsnet en commerciële opslag stimuleert de vraag naar gestandaardiseerde, stapelbare opslagoplossingen.
In al deze markten wordt de beschikbaarheid van batterijcellen de allerbelangrijkste factor voor tijdige levering en winstgevendheid.
🚨 Conclusie: het tekort aan cellen is geen fase – het is de nieuwe norm
Het aanhoudende tekort aan batterijcellen is meer dan een tijdelijke verstoring in de toeleveringsketen; het is een structureel knelpunt dat wordt veroorzaakt door een onevenwicht tussen de productiecapaciteit aan de bron en de groei aan de afnemers. Voor de energieopslagsector is dit tekort zowel een uitdaging als een filter: bedrijven met een toekomstgerichte planning, flexibele productstrategieën en betrouwbare toeleveringsnetwerken zijn beter gepositioneerd om te overleven en te groeien.
In een snel veranderende markt zijn inzicht in cycli, het veiligstellen van grondstoffen en het volgen van macrotrends cruciaal voor succes op lange termijn.