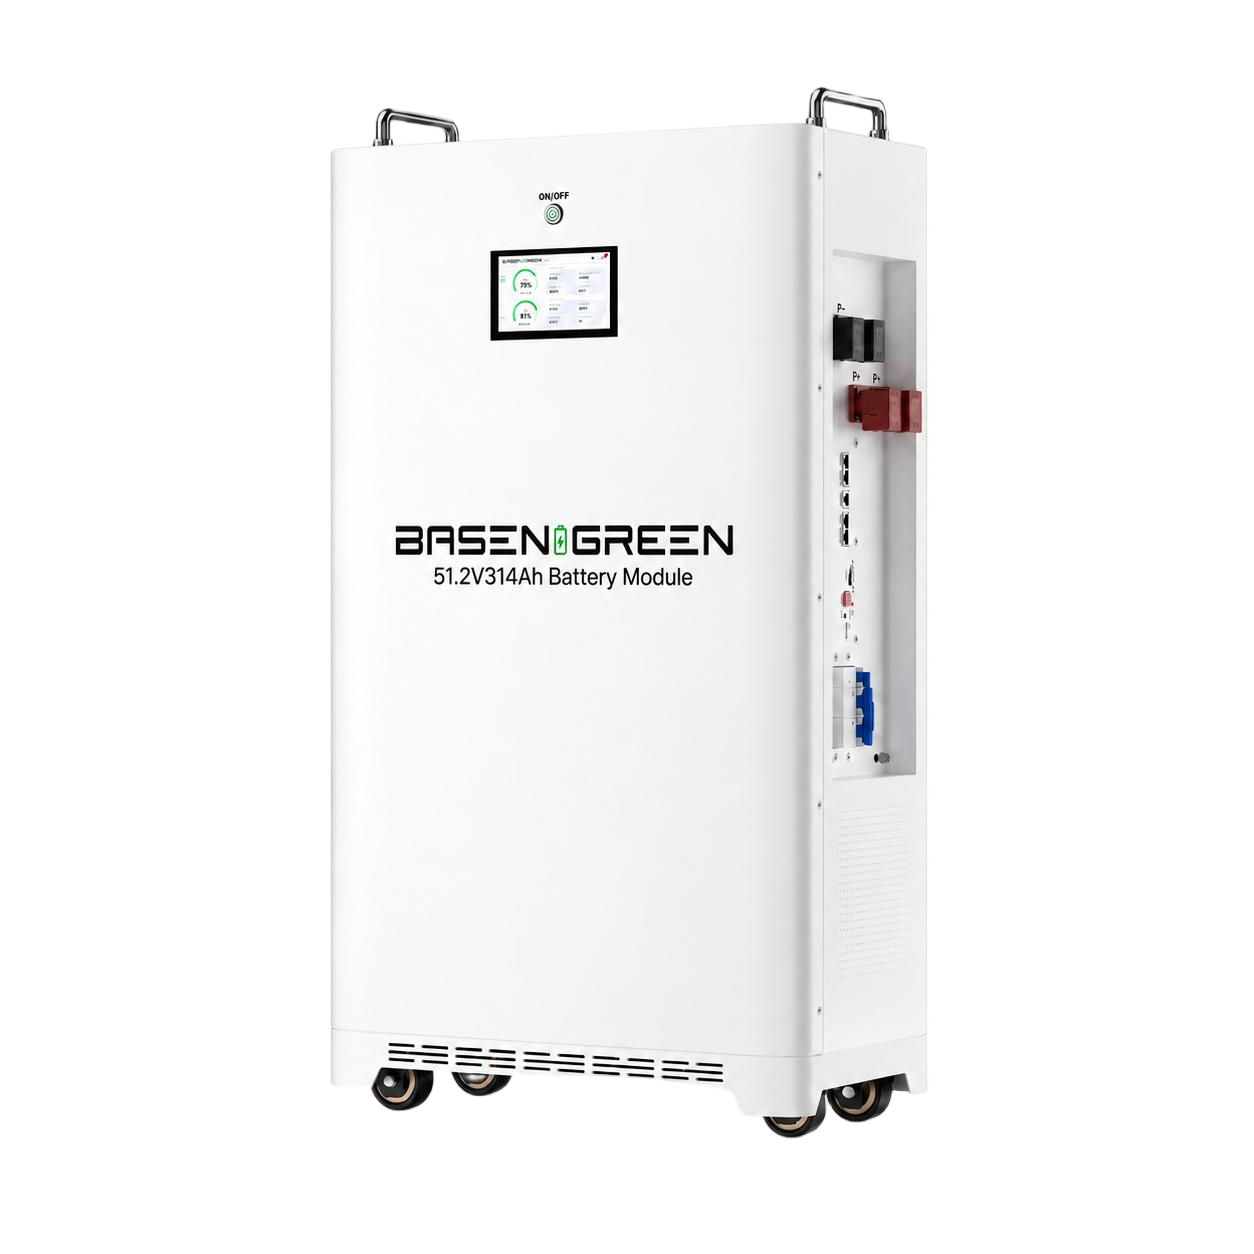
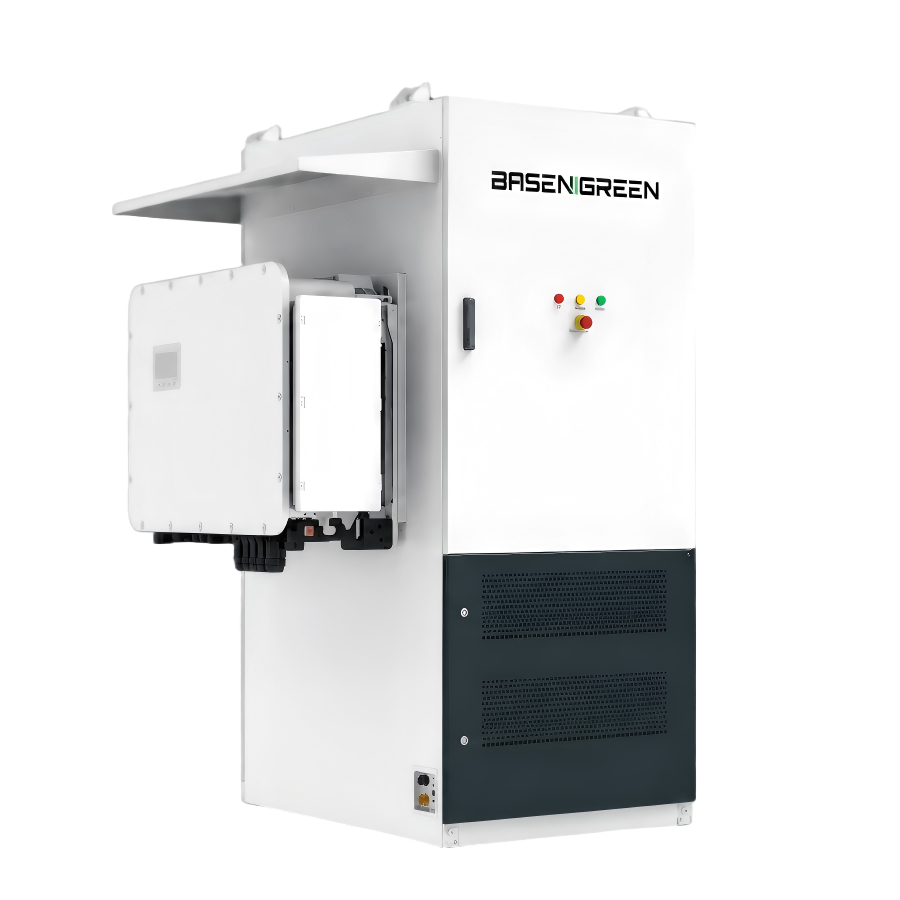
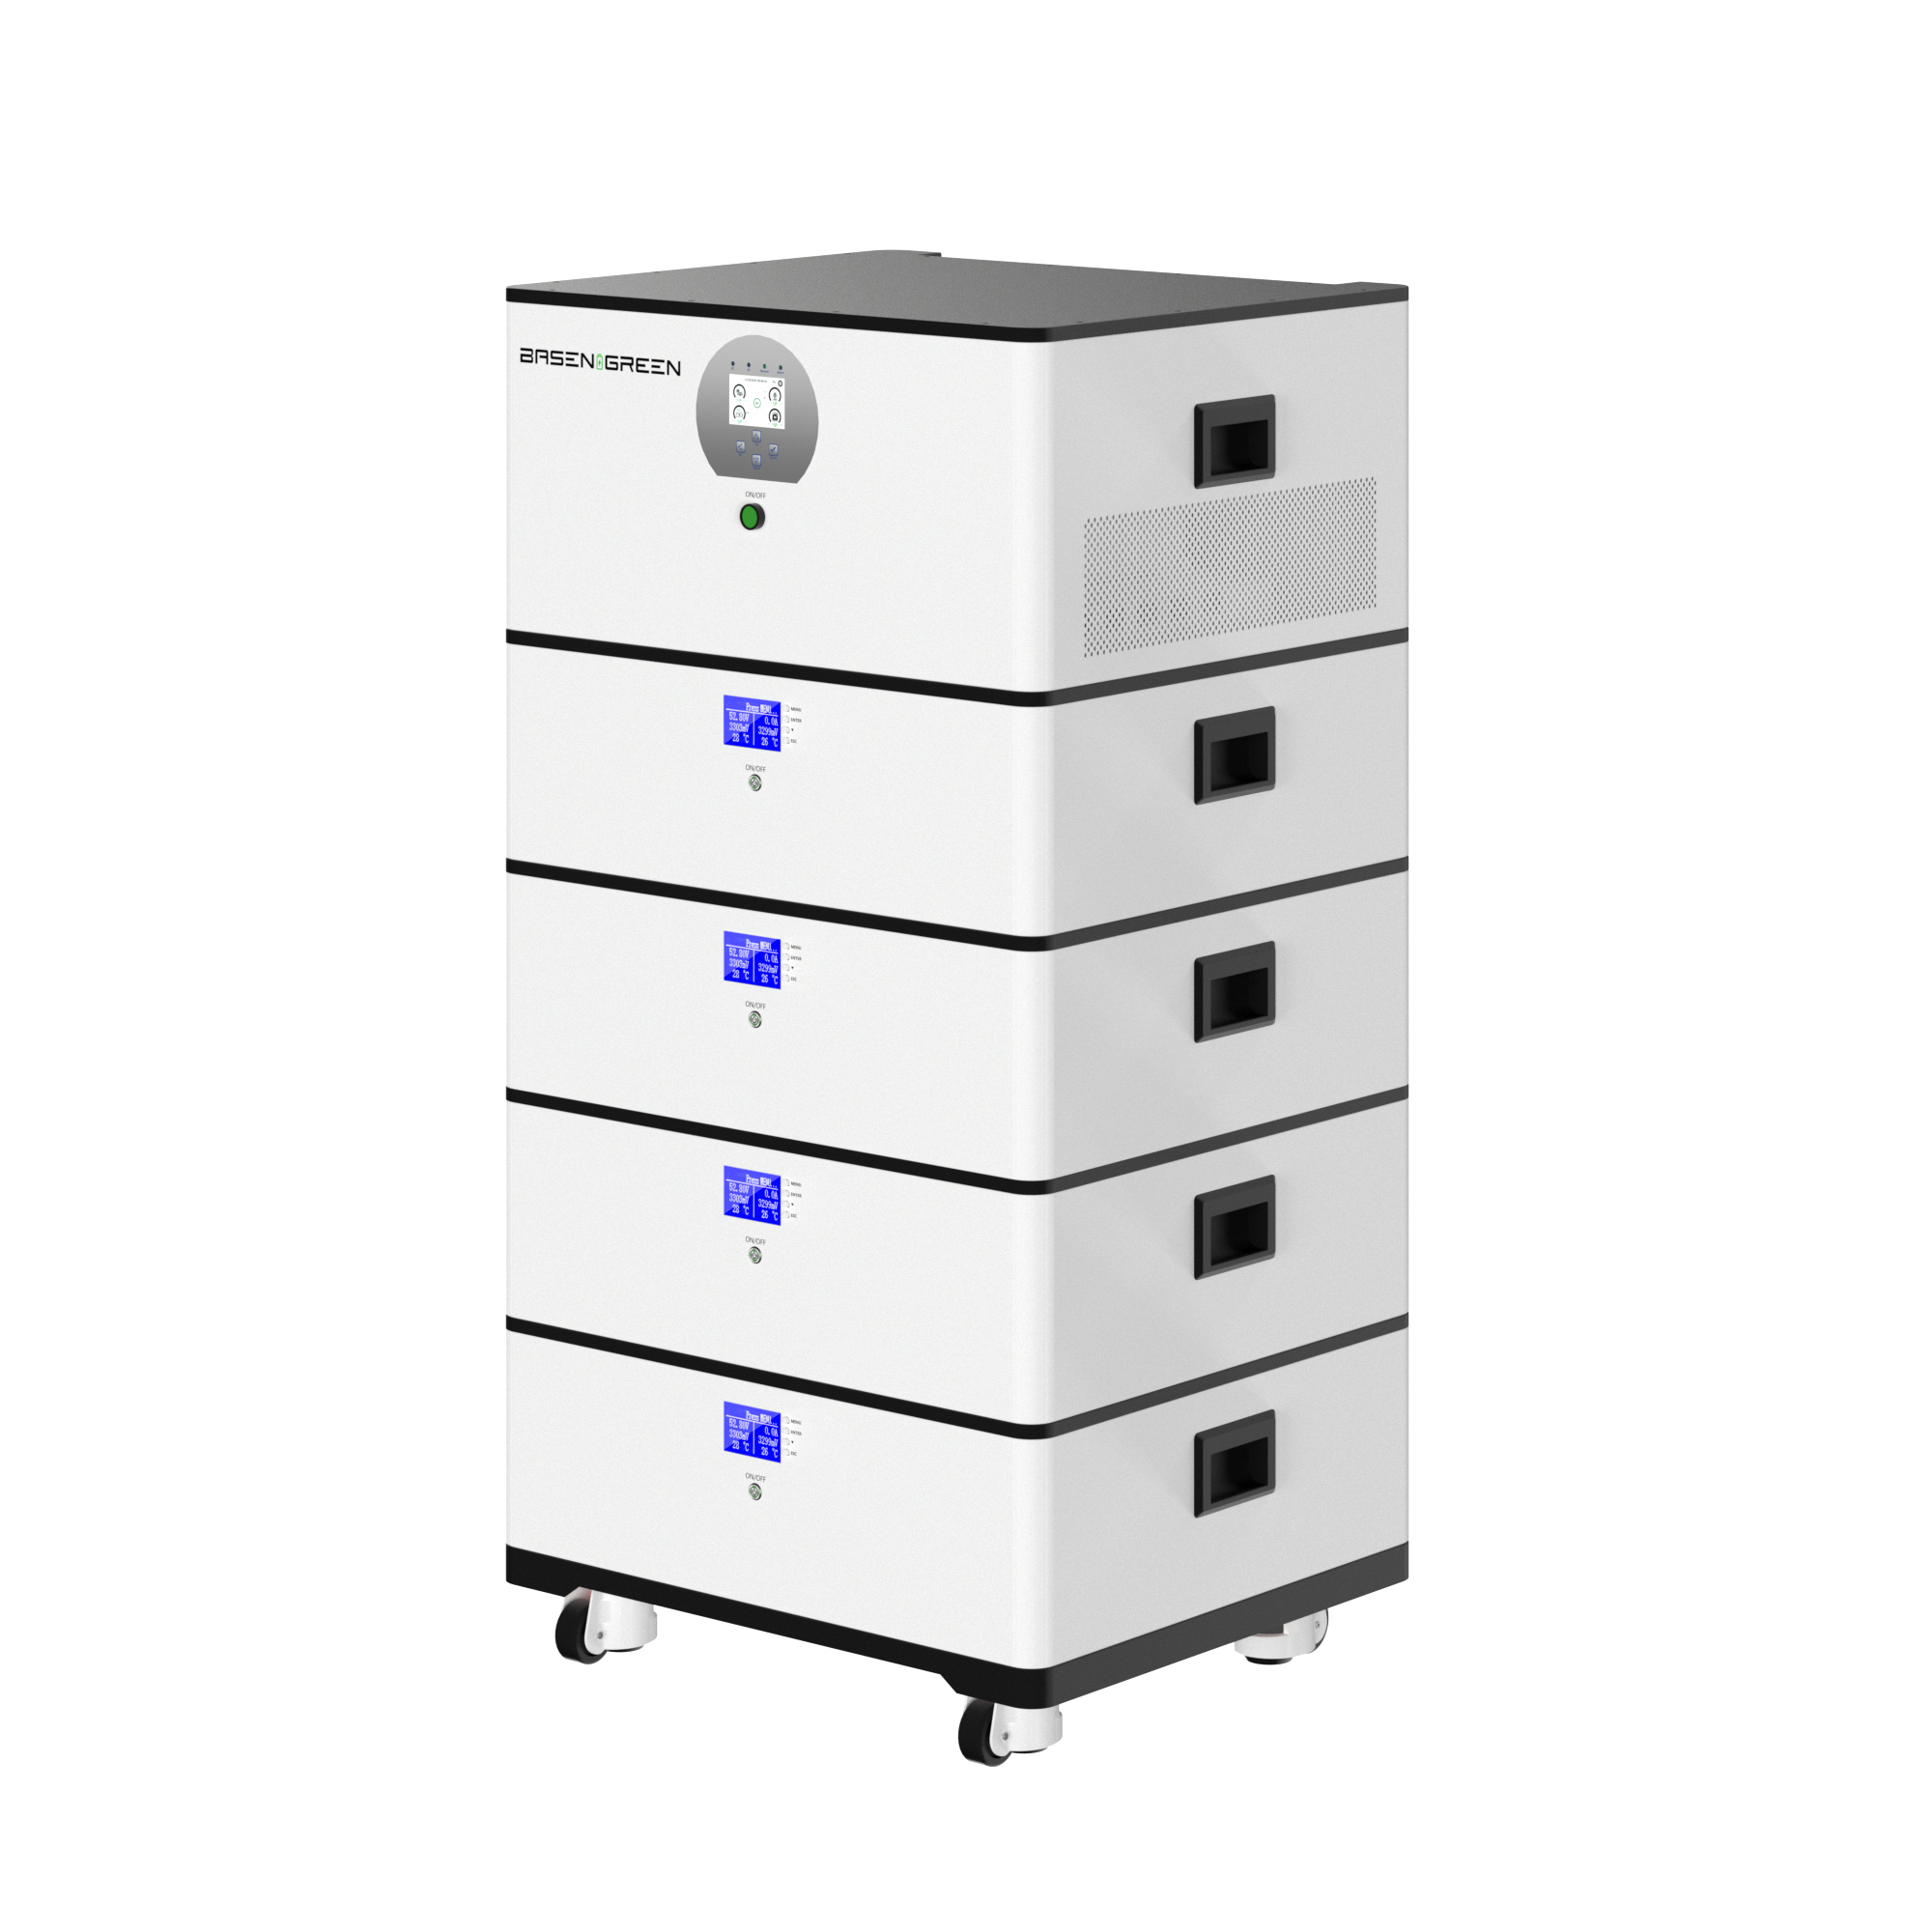
Yenilenebilir enerjiye doğru küresel geçiş hızlanırken, yeni enerji depolama sistemleri (ESS), yeşil enerji şebekelerinin istikrara kavuşturulması için kritik bir temel haline geldi. 2025 yılının ikinci yarısında, enerji depolama sektörü patlayıcı bir yükseliş yaşıyor, ancak tedarik zinciri baskı altında; ESS'nin temel bileşeni olan lityum pil hücrelerinde ciddi bir kıtlık yaşanıyor.
📈 Artan Talep Kapasite Darboğazıyla Karşılaşıyor
CNESA'ya göre, küresel yeni enerji depolama tesislerinin 2025 yılında 520 GWh'ı aşması ve bir önceki yıla göre %60'ın üzerinde bir büyüme göstermesi bekleniyor. Konut tipi depolama, ticari ve endüstriyel (C&I) depolama ve şebeke tarafı frekans düzenlemesi gibi uygulamalar hızla yaygınlaşıyor.
Ancak, depolamaya özel pil hücrelerinin üretimi aynı hızda artmadı. En üst düzey lityum pil üreticilerinin çoğu, siparişlerin 2026 yılının ilk çeyreğine kadar dolu olduğunu ve teslimat gecikmelerinin yeni normal haline geldiğini bildiriyor. Arz-talep dengesizliği, sektörü uzmanların "pil hücresi kıtlığı " olarak adlandırdığı bir duruma itiyor.
🔍 Arz Kısıtlamaları Ortasında Kota Sistemleri Ortaya Çıkıyor
Üretim kısıtlamaları nedeniyle, batarya üreticileri büyük hacimli müşterilere öncelik vermeye ve kota bazlı tahsis sistemleri uygulamaya başladı. Önde gelen ESS markalarına pil tedariki garanti edilirken, daha küçük entegratörler fiyat artışları, uzayan teslimat süreleri veya hatta proje iptalleriyle karşı karşıya kalıyor.
Yüksek enerji yoğunluğu ve hızlı inovasyonu hedefleyen elektrikli araç bataryalarının aksine, depolama sınıfı LiFePO₄ hücreleri güvenlik, uzun ömür ve istikrarlı seri üretime öncelik verir. Bu durum , düşük debiye sahip, uzun ömürlü prizmatik LFP hücrelerini ESS değer zincirinde en çok aranan bileşen haline getirmiştir .
🌐 Küresel Depolama Büyümesi, Sınır Ötesi Hücresel Rekabeti Artırıyor
-
Amerika Birleşik Devletleri : Enflasyonu Azaltma Yasası (IRA), konut ve ticari-endüstriyel enerji depolamasına yönelik büyük ölçekli yatırımları tetikledi. Yerel arz, talebin yerel üretimi aşması nedeniyle zorlanıyor.
-
Avrupa : Elektrik fiyatlarındaki dalgalanmalar, özellikle Almanya, İtalya ve İspanya'da ev tipi enerji depolama sistemlerinin kullanımını yeni zirvelere taşıdı.
-
Avustralya : Yüksek güneş enerjisi kullanım oranları ve şebekeden bağımsız kullanım senaryoları, ölçeklenebilir, modüler batarya sistemlerine yönelik güçlü bir talep yaratıyor.
-
Çin : Şebekeye bağlı ve ticari depolamayı destekleyen ulusal politikalar, standartlaştırılmış, istiflenebilir depolama çözümlerine olan talebi artırıyor.
Bu pazarların genelinde, pil hücresi bulunabilirliği , zamanında teslimat ve karlılık için en belirleyici faktör haline geliyor .
🚨 Sonuç: Hücre Sıkıntısı Bir Dönem Değil, Yeni Normal
Süregelen pil hücresi sıkıntısı, geçici bir tedarik zinciri aksaklığından çok daha fazlası; yukarı yönlü kapasite ile aşağı yönlü büyüme arasındaki uyumsuzluktan kaynaklanan yapısal bir darboğazdır. Enerji depolama sektörü için bu kıtlık hem bir zorluk hem de bir filtre görevi görüyor: İleriye dönük planlamaya, esnek ürün stratejilerine ve güvenilir tedarik ağlarına sahip şirketler hayatta kalmak ve ölçeklenmek için daha iyi konumdalar.
Hızla değişen bir piyasada, döngüleri anlamak, tedarik zincirindeki kaynakları güvence altına almak ve makro trendleri takip etmek uzun vadeli başarı için kritik öneme sahiptir.